Domain zehennägel.de kaufen?
Wir ziehen mit dem Projekt
zehennägel.de um.
Sind Sie am Kauf der Domain
zehennägel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zehennägel.de kaufen?
Sind Anschaffungskosten Fixkosten?
Nein, Anschaffungskosten sind keine Fixkosten. Fixkosten sind regelmäßig wiederkehrende Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen anfallen. Anschaffungskosten hingegen sind einmalige Kosten, die bei der Anschaffung von Vermögensgegenständen wie Maschinen, Fahrzeugen oder Gebäuden entstehen. **
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **


Ähnliche Suchbegriffe für Anschaffungskosten
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
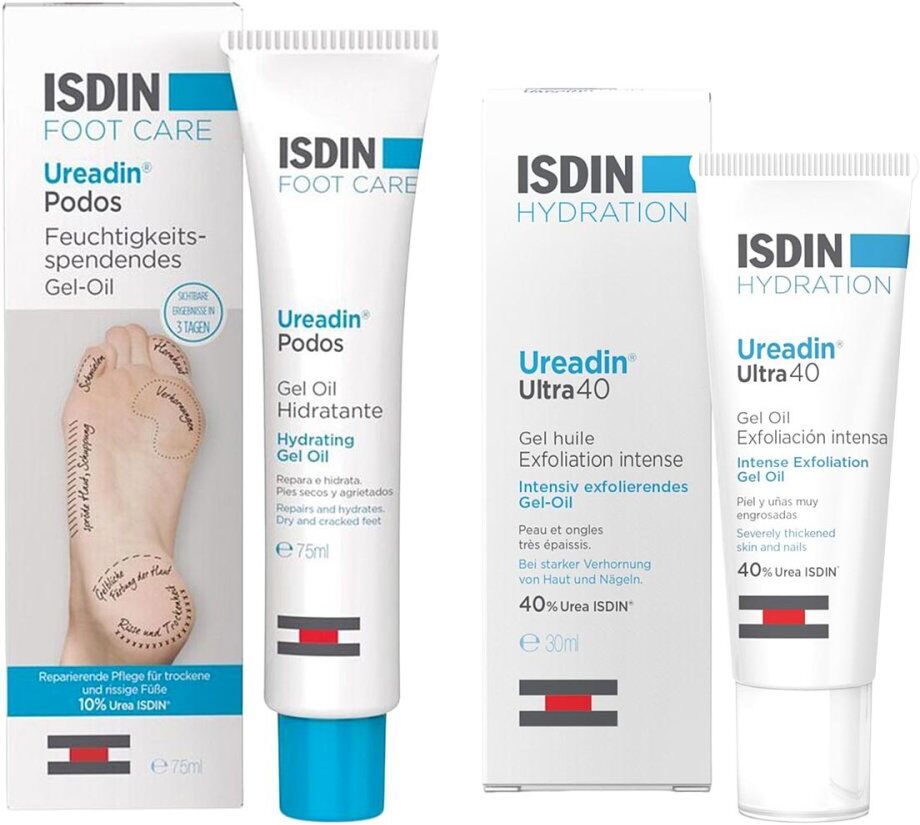
ISDIN Ureadin Set Anti-Hornhaut Nagelpflege & FußpflegeAnwendungsgebiet von ISDIN Ureadin Set Anti-Hornhaut Nagelpflege & Fußpflege ISDIN Ureadin Podos Gel-Oil Fußcreme - Reparierende Fußcreme mit UreaTrockene Füße: Die Fußcreme mit Urea spendet den Füßen Feuchtigkeit ist ideal bei stark beanspruchten und trockenen Füßen.Hornhaut: Die Fußcreme wirkt gegen Hornhaut und raue Stellen und sorgt für geschmeidige Füße.Fersenrisse: Die Fußpflege repariert und pflegt rissige Fersen durch die feuchtigkeitsspendende und regenerierende Wirkung.Empfindliche Haut: Dermatologisch getestet und auch für empfindliche Haut geeignet, fördert die reparierende Fußcreme die Hautheilung. ISDIN Ureadin Ultra 40 intensiv exfolierendes Gel-Oil ist speziell entwickelt für die intensive Pflege bei starker Verhornung und Verdickung von Haut und Nägeln. Ob verdickte Nägel, Hühneraugen, Hornhaut oder Plantar-Keratoderma – diese intensiv exfolierende Pflegeformel mit 40 % Urea® bietet eine wirkungsvolle Lösung für sehr trockene, verhornte und raue Hautstellen an Füßen und Nägeln. Die leichte, nicht fettende Gel-Öl-Textur zieht schnell ein und eignet sich ideal für die tägliche Anwendung bei Hyperkeratose und starker Hautverdickung.Wirkungsweise von ISDIN Ureadin Set Anti-Hornhaut Nagelpflege & Fußpflege Ureadin® Podos Gel-Oil Feuchtigkeitsspendende Fußcreme mit 10% Urea, Milchsäure und Bacillus-Ferment, spendet intensiv Feuchtigkeit und pflegt trockene Füße. Urea wirkt als natürlicher Feuchtigkeitsbinder, der den Wasserverlust reduziert und die Hautbarriere stärkt. Milchsäure hilft, abgestorbene Hautzellen sanft zu entfernen, wodurch Hornhaut und rauhe Stellen vermindert werden. Bacillus-Ferment unterstützt die Hautregeneration und fördert eine glattere, weichere Haut. Diese Wirkstoffe wirken zusammen, um rissige, trockene Füße zu reparieren und das Hautbild sichtbar zu verbessern – für geschmeidige und gepflegte Füße.Dank der hochkonzentrierten Formel mit 40 % Urea® wirkt das Ur32,89 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Handbuch für die medizinische FußpflegeHandbuch für die medizinische Fußpflege , Grundlagen und Praxis der Podologie , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Auflage: 3. unveränderte Auflage, Erscheinungsjahr: 20200523, Produktform: Leinen, Redaktion: Ruck, Hellmut, Auflage: 20003, Auflage/Ausgabe: 3. unveränderte Auflage, Abbildungen: 422 Abbildungen, Keyword: Ausbildungsordnung Podologie; Druckentlastung; Fräsertechnik; Fußpflege; Hygiene; Nagelersatz; Nagelpflege; Pflegepräparate; Podologie; Verbandmaterial; diabetischer Fuß, Fachschema: Fuß / Fußpflege - Podologie, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Podiatrie und Podologie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 287, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Karl Haug, Verlag: Karl Haug, Verlag: Karl F. Haug, Länge: 248, Breite: 179, Höhe: 22, Gewicht: 875, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783830475699 9783830452058, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,91,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
-
Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
Sind Lieferkosten Anschaffungskosten?
Nein, Lieferkosten sind in der Regel keine Anschaffungskosten. Anschaffungskosten beziehen sich auf den Preis, den man für den Kauf eines Vermögensgegenstandes zahlt. Lieferkosten hingegen sind die Kosten, die für die Lieferung oder den Transport eines gekauften Gegenstandes anfallen. Sie sind zwar Teil der Gesamtkosten, aber werden üblicherweise separat ausgewiesen. Lieferkosten erhöhen zwar den Gesamtpreis, aber sie sind keine direkten Anschaffungskosten, da sie nicht für den eigentlichen Erwerb des Vermögensgegenstandes anfallen. **
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
ISDIN Ureadin Set Anti-Hornhaut Nagelpflege & FußpflegeAnwendungsgebiet von ISDIN Ureadin Set Anti-Hornhaut Nagelpflege & Fußpflege ISDIN Ureadin Podos Gel-Oil Fußcreme - Reparierende Fußcreme mit UreaTrockene Füße: Die Fußcreme mit Urea spendet den Füßen Feuchtigkeit ist ideal bei stark beanspruchten und trockenen Füßen.Hornhaut: Die Fußcreme wirkt gegen Hornhaut und raue Stellen und sorgt für geschmeidige Füße.Fersenrisse: Die Fußpflege repariert und pflegt rissige Fersen durch die feuchtigkeitsspendende und regenerierende Wirkung.Empfindliche Haut: Dermatologisch getestet und auch für empfindliche Haut geeignet, fördert die reparierende Fußcreme die Hautheilung. ISDIN Ureadin Ultra 40 intensiv exfolierendes Gel-Oil ist speziell entwickelt für die intensive Pflege bei starker Verhornung und Verdickung von Haut und Nägeln. Ob verdickte Nägel, Hühneraugen, Hornhaut oder Plantar-Keratoderma – diese intensiv exfolierende Pflegeformel mit 40 % Urea® bietet eine wirkungsvolle Lösung für sehr trockene, verhornte und raue Hautstellen an Füßen und Nägeln. Die leichte, nicht fettende Gel-Öl-Textur zieht schnell ein und eignet sich ideal für die tägliche Anwendung bei Hyperkeratose und starker Hautverdickung.Wirkungsweise von ISDIN Ureadin Set Anti-Hornhaut Nagelpflege & Fußpflege Ureadin® Podos Gel-Oil Feuchtigkeitsspendende Fußcreme mit 10% Urea, Milchsäure und Bacillus-Ferment, spendet intensiv Feuchtigkeit und pflegt trockene Füße. Urea wirkt als natürlicher Feuchtigkeitsbinder, der den Wasserverlust reduziert und die Hautbarriere stärkt. Milchsäure hilft, abgestorbene Hautzellen sanft zu entfernen, wodurch Hornhaut und rauhe Stellen vermindert werden. Bacillus-Ferment unterstützt die Hautregeneration und fördert eine glattere, weichere Haut. Diese Wirkstoffe wirken zusammen, um rissige, trockene Füße zu reparieren und das Hautbild sichtbar zu verbessern – für geschmeidige und gepflegte Füße.Dank der hochkonzentrierten Formel mit 40 % Urea® wirkt das Ur32,89 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Handbuch für die medizinische FußpflegeHandbuch für die medizinische Fußpflege , Grundlagen und Praxis der Podologie , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Auflage: 3. unveränderte Auflage, Erscheinungsjahr: 20200523, Produktform: Leinen, Redaktion: Ruck, Hellmut, Auflage: 20003, Auflage/Ausgabe: 3. unveränderte Auflage, Abbildungen: 422 Abbildungen, Keyword: Ausbildungsordnung Podologie; Druckentlastung; Fräsertechnik; Fußpflege; Hygiene; Nagelersatz; Nagelpflege; Pflegepräparate; Podologie; Verbandmaterial; diabetischer Fuß, Fachschema: Fuß / Fußpflege - Podologie, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Podiatrie und Podologie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 287, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Karl Haug, Verlag: Karl Haug, Verlag: Karl F. Haug, Länge: 248, Breite: 179, Höhe: 22, Gewicht: 875, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783830475699 9783830452058, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,91,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Anschaffungskosten Fixkosten?
Nein, Anschaffungskosten sind keine Fixkosten. Fixkosten sind regelmäßig wiederkehrende Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen anfallen. Anschaffungskosten hingegen sind einmalige Kosten, die bei der Anschaffung von Vermögensgegenständen wie Maschinen, Fahrzeugen oder Gebäuden entstehen. **
-
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
Ähnliche Suchbegriffe für Anschaffungskosten
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
-
Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
-
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
-
Sind Lieferkosten Anschaffungskosten?
Nein, Lieferkosten sind in der Regel keine Anschaffungskosten. Anschaffungskosten beziehen sich auf den Preis, den man für den Kauf eines Vermögensgegenstandes zahlt. Lieferkosten hingegen sind die Kosten, die für die Lieferung oder den Transport eines gekauften Gegenstandes anfallen. Sie sind zwar Teil der Gesamtkosten, aber werden üblicherweise separat ausgewiesen. Lieferkosten erhöhen zwar den Gesamtpreis, aber sie sind keine direkten Anschaffungskosten, da sie nicht für den eigentlichen Erwerb des Vermögensgegenstandes anfallen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.